고배당 회사 주식을 들고 있으면 배당세가 저절로 줄어든다고 아는 경우가 많지만, 이 특례는 신청해야만 적용됩니다. 2026년 1월 1일 이후 받은 고배당기업 배당은 2027년 5월 종합소득세 신고 때 분리과세신청서를 내야 다른 소득과 합치지 않고 14~30% 세율로 따로 계산됩니다. 그리고 모든 사람에게 유리한 선택도 아닙니다. 이 글은 2026년 10월 22일 기준 조세특례제한법 조문으로 확인한 내용입니다.
근로소득이 많을수록 분리과세 쪽이 유리하다
판단의 출발점은 금융소득(이자+배당)이 연 2,000만 원을 넘느냐입니다. 넘지 않으면 원래부터 14%로 원천징수되고 끝나므로 이 특례로 달라지는 것이 없습니다. 넘는 사람만 두 방식을 비교하면 됩니다.
- 금융소득 2,000만 원 이하 — 기존에도 14% 분리과세로 끝납니다. 신청할 실익이 없습니다
- 2,000만 원 초과 + 근로소득이 많은 사람 — 종합과세로 가면 초과분이 근로소득 위에 얹혀 24%, 35% 같은 높은 구간 세율을 맞습니다. 분리과세는 3억 원까지 20%라 유리해질 가능성이 큽니다
- 2,000만 원 초과 + 다른 소득이 적은 사람 — 종합과세 때 낮은 구간(6%, 15%)에 걸리고 배당세액공제까지 받으므로, 분리과세가 오히려 세금을 늘릴 수 있습니다
외벌이 직장인 가장처럼 근로소득 한 가지가 큰 집은 보통 두 번째에 해당합니다. 반대로 은퇴 후 배당이 주 소득인 부모 세대는 세 번째일 수 있어, 같은 가족이라도 결론이 갈립니다.
국세청이 3월에 낸 예시가 이 차이를 보여 줍니다. 택스워치(3월 9일)·헤럴드경제 미주판(4월 20일) 보도 기준으로, 근로소득 7,000만 원에 고배당 배당 3,000만 원과 일반 배당 3,000만 원을 받은 사람은 분리과세를 고르면 세 부담이 약 2,586만 원에서 2,104만 원으로 줄었습니다. 근로소득이 1,000만 원인 사람은 같은 배당 구성에서 904만 원이 960만 원으로 오히려 늘었습니다.
어느 회사 배당이 대상인가
조세특례제한법 제104조의27이 정한 고배당기업은 아래 요건을 모두 갖춘 회사입니다. 배당을 주는 회사의 요건이지 투자자의 요건이 아니므로, 같은 주식을 2026년에 새로 샀어도 그해 배당을 받았다면 대상입니다.
| 요건 | 내용 |
|---|---|
| 상장 여부 | 사업연도 종료일 현재 주권상장법인 (코넥스 제외, 투자회사 등 제외) |
| 배당 유지 | 직전 사업연도 배당이 2024 사업연도보다 줄지 않았을 것 |
| 배당 수준 | 배당성향 40% 이상, 또는 배당성향 25% 이상이면서 이익배당금액이 전년보다 10% 이상 증가 |
투자자가 배당성향을 직접 계산할 필요는 없습니다. 회사가 정기주주총회에서 배당을 결의한 다음 날까지 요건 충족 사실을 공시해야 하고(법 제104조의27 제4항), 공시는 한국거래소 기업가치 제고 계획 자율공시 방식으로 합니다(시행령 제104조의24 제7항). 보유 종목 이름으로 거래소 공시를 찾아보면 됩니다.
조문은 고배당기업 주식을 보유하고 그 회사로부터 받는 금전 배당을 대상으로 적고 있습니다. 펀드나 ETF를 거쳐 받는 분배금은 이 글의 계산에 넣지 않았습니다.
배당 규모별로 계산하면 얼마인가
분리과세 세율은 누진 구조입니다. 구간을 넘는 금액에만 높은 세율이 붙고, 지방소득세 10%는 따로 더해집니다.
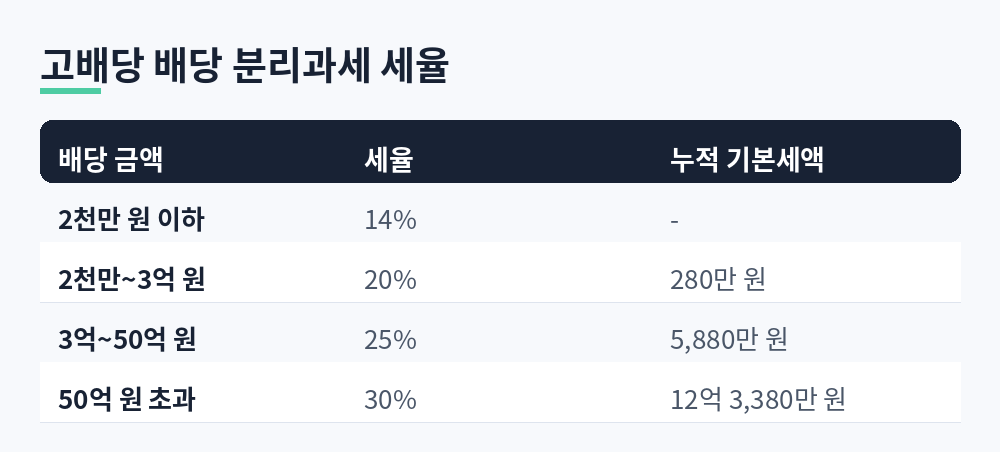
| 고배당 배당 금액 | 분리과세 산출세액 |
|---|---|
| 2,000만 원 이하 | 배당 × 14% |
| 2,000만 원 초과 ~ 3억 원 | 280만 원 + 2,000만 원 초과분 × 20% |
| 3억 원 초과 ~ 50억 원 | 5,880만 원 + 3억 원 초과분 × 25% |
| 50억 원 초과 | 12억 3,380만 원 + 50억 원 초과분 × 30% |
고배당 배당 5,000만 원을 받은 경우로 계산해 봅니다. 분리과세 산출세액은 280만 원 + 3,000만 원 × 20% = 880만 원이고, 지방소득세 88만 원을 더하면 968만 원입니다. 배당을 받을 때 이미 14%(700만 원)와 지방소득세 70만 원이 원천징수됐으므로, 5월 신고 때 더 내는 금액은 국세 180만 원과 지방소득세 18만 원입니다.
같은 5,000만 원을 종합과세로 돌리면 2,000만 원 초과분 3,000만 원이 근로소득 과세표준 위에 얹힙니다. 종합소득 기본세율은 5,000만 원 초과 8,800만 원 이하 구간이 24%, 8,800만 원 초과 1억 5천만 원 이하가 35%입니다(소득세법 제55조). 이 구간에 있는 사람에게는 20%가 낮습니다. 다만 종합과세에는 배당가산과 배당세액공제가 함께 붙어 실제 차이는 세율 차이보다 작아지므로, 결론은 신고 화면에서 두 세액을 나란히 놓고 고르는 것이 정확합니다.
자동으로 되지 않는다, 2027년 5월에 할 일
특례를 받으려면 배당을 받은 해의 종합소득세 확정신고 때 분리과세신청서를 관할 세무서장에게 내야 합니다(시행령 제104조의24 제6항). 국세청은 홈택스에 전용 신고 화면을 만들고 고배당기업 배당 내역을 신고도움자료로 제공하며, 종합과세와 분리과세 세액을 비교하는 모의계산도 개발하겠다고 3월 9일 밝혔습니다.
- 올해 받은 배당 내역을 증권사 앱에서 회사별로 내려받아 둔다
- 보유 종목이 고배당기업 공시를 했는지 거래소 공시로 확인한다
- 이자를 포함한 금융소득 합계가 2,000만 원을 넘는지 본다
- 넘으면 2027년 5월 신고 때 두 방식 세액을 비교하고, 유리하면 분리과세신청서를 낸다
적용 기간을 두고 자료마다 표현이 다릅니다. 조문은 “2028년 12월 31일이 속하는 사업연도까지 발생하는 배당”이라고 적고 있고, 국세청은 이를 2030년 5월 신고(2029년에 받은 배당)까지로 안내했습니다. 2028 사업연도 결산 배당이 2029년 봄에 지급되기 때문에 생기는 차이로, 두 설명은 같은 범위를 가리킵니다.
정리
금융소득이 2,000만 원 이하라면 이 특례는 신경 쓰지 않아도 됩니다. 넘는다면 근로소득 규모가 판단 기준이고, 어느 쪽이든 2027년 5월 신고 때 신청서를 내지 않으면 기존 종합과세 그대로 계산됩니다. 고배당기업 여부는 회사 공시로, 유불리는 신고 화면의 비교로 확인하는 순서가 가장 확실합니다.
관련 글: 금융소득 2,000만 원 넘으면, 종합과세 판단 기준 · ISA 계좌 2026 세제개편안, 바뀌는 것과 그대로인 것 · 연금 받으면 세금 내나, 771만 원과 1,500만 원 기준
본 글은 제도 안내이며 투자 권유가 아닙니다.
참고한 자료
국가법령정보센터, 「조세특례제한법」 제104조의27 및 부칙(법률 제21467호 기준, 2026-10-22 확인) — 원문
국가법령정보센터, 「조세특례제한법 시행령」 제104조의24 (2026-10-22 확인) — 원문
국가법령정보센터, 「소득세법」 제55조·제129조 (2026-10-22 확인) — 원문
파이낸셜뉴스, 「고배당기업 주식 배당소득 내년 종합소득세 신고부터 분리과세」 (2026-03-09, 국세청 발표 보도) — 원문
택스워치, 「배당투자 세금 전략 바뀐다…종합·분리과세, 어느 게 유리할까」 (2026-03-09) — 원문
헤럴드경제 미주판, 「”분리과세의 힘” 6000만원 배당소득, 세금 482만원 아꼈다」 (2026-04-20) — 원문