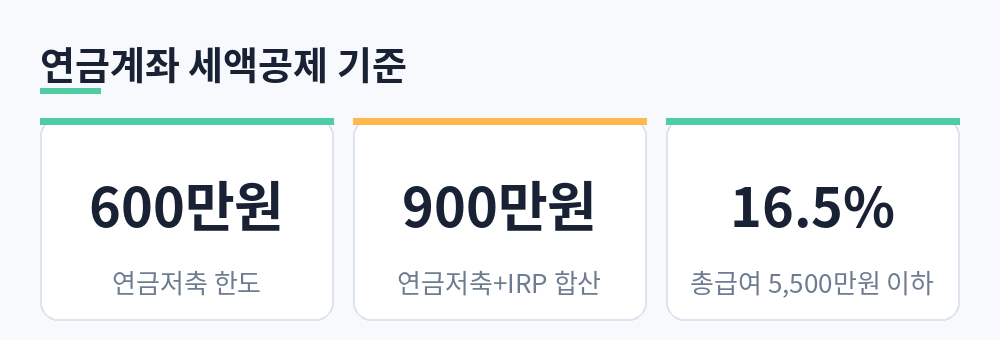
총급여 5,500만 원 이하인 직장인이 연금저축 600만 원과 IRP 300만 원을 채우면 연말정산에서 148만 5,000원이 돌아오고, 5,500만 원을 넘으면 같은 900만 원으로 118만 8,000원이 돌아옵니다. 이 두 숫자가 연금계좌 세액공제의 상한이고, 나머지는 어느 계좌에 얼마를 넣었는지와 낼 세금이 얼마나 남아 있는지로 정해집니다. 2026년 9월 기준 국세청 안내를 바탕으로 씁니다.
내 상황이면 결론은 이렇다
계산 구조를 따라가기 전에 상황별 결론을 먼저 놓습니다. 아래 표에서 자기 줄을 찾으면 됩니다.
| 상황 | 결론 |
|---|---|
| 총급여 5,500만 원 이하, 연금저축 600만 원 + IRP 300만 원 | 공제 대상 900만 원 × 16.5% = 148만 5,000원 (상한) |
| 총급여 5,500만 원 초과, 같은 900만 원 | 900만 원 × 13.2% = 118만 8,000원 (상한) |
| 연금저축 한 계좌에만 900만 원 | 600만 원까지만 인정. 300만 원은 그해 공제에서 빠짐 |
| IRP 한 계좌에만 900만 원 | 900만 원 전부 인정 |
| 각종 공제 뒤 결정세액이 이미 0에 가까움 | 한도를 채워도 돌아오는 돈은 결정세액까지만 |
| 몇 년 안에 찾을 가능성이 있는 돈 | 중도해지 때 16.5%가 붙어 13.2% 구간이면 받은 것보다 더 냄 |
외벌이 4인 가족처럼 인적공제와 자녀세액공제가 많이 붙는 집은 산출세액 자체가 낮게 나와, 한도를 채워도 표의 상한이 그대로 나오지 않을 수 있습니다. 연말정산을 하는 근로자라면 전년도 원천징수영수증의 총급여 줄과 결정세액 줄 두 개로 자기 줄을 찾을 수 있습니다.
한도가 두 겹인 이유
국세청 안내에 따르면 연금계좌 세액공제 한도는 두 겹입니다. 연금저축계좌 납입액은 연 600만 원까지, 연금저축계좌와 퇴직연금계좌를 합한 금액은 연 900만 원까지 공제 대상입니다. 퇴직연금계좌는 개인형 퇴직연금인 IRP와 확정기여형 퇴직연금의 가입자 추가 납입분을 뜻합니다.
| 납입 방식 | 세액공제 대상 금액 |
|---|---|
| 연금저축 900만 원만 납입 | 600만 원 (연금저축 한도까지만 인정) |
| 연금저축 600만 원 + IRP 300만 원 | 900만 원 |
| IRP 900만 원만 납입 | 900만 원 |
| 연금저축 300만 원 + IRP 600만 원 | 900만 원 |
가장 흔한 착오가 첫 줄입니다. “합산 900만 원”이라는 말만 듣고 연금저축 한 계좌에 900만 원을 넣으면 300만 원이 그해 공제에서 빠집니다. 900만 원을 다 인정받으려면 IRP를 함께 쓰거나 IRP 한 계좌에 몰아야 합니다. 한도를 넘긴 금액은 다음 해로 이월해 공제받는 신청 제도가 있으므로, 이미 넘겼다면 가입 금융회사나 국세청에 이월 가능 여부를 확인하는 것이 순서입니다.
공제율 16.5%와 13.2%, 어디서 갈리나
공제율은 총급여액 5,500만 원(종합소득금액 4,500만 원)이 경계입니다. 이하면 16.5%, 초과하면 13.2%이고, 16.5%는 소득세 15%에 지방소득세 1.5%를 더한 값입니다. 총급여액은 연간 근로소득에서 비과세 소득을 뺀 금액으로 원천징수영수증에서 확인합니다.
같은 900만 원을 넣어도 경계 하나로 환급액이 29만 7,000원 차이 납니다. 한도를 다 못 채운 경우도 같은 비율로 계산됩니다.
- 총급여 5,500만 원 이하, 연금저축 400만 원만 납입: 400만 원 × 16.5% = 66만 원
- 총급여 5,500만 원 초과, 연금저축 600만 원 + IRP 200만 원: 800만 원 × 13.2% = 105만 6,000원
- 총급여 5,500만 원 이하, 한도 900만 원: 148만 5,000원
- 총급여 5,500만 원 초과, 한도 900만 원: 118만 8,000원
여기에 조건이 하나 더 붙습니다. 세액공제는 낼 세금이 있어야 돌려받는 구조라, 각종 공제를 적용한 뒤 산출세액이 공제액보다 적으면 차액은 돌아오지 않습니다. 부양가족이 많아 결정세액이 이미 낮게 나오는 집이면 900만 원을 채우는 것보다 결정세액만큼만 맞추는 편이 계산상 맞습니다. 공제는 납입한 해 기준이고, 12월 31일까지 입금된 금액이 그해 대상입니다.
예외: 중간에 찾으면 계산이 뒤집힌다
연금계좌는 노후 자금이라는 목적으로 세제 혜택을 주는 제도라, 중간에 찾으면 받은 혜택을 되돌려야 합니다. 국세청 안내에 따르면 세액공제를 받은 납입액과 운용수익에는 기타소득으로 16.5%(지방소득세 포함)가 원천징수되고 분리과세로 종결됩니다.
공제율이 13.2%였던 사람에게 이 규정은 그대로 손실입니다. 300만 원을 넣어 39만 6,000원을 돌려받고 이듬해 해지하면 49만 5,000원을 내게 되니, 9만 9,000원을 더 내는 셈입니다. 16.5% 구간이라도 돌려받은 만큼 그대로 내놓는 결과가 됩니다. 그래서 몇 년 안에 쓸 가능성이 있는 돈은 한도 계산에 넣지 않는 것이 맞습니다.
IRP와 연금저축은 유동성에서도 다릅니다. IRP는 법에서 정한 사유가 아니면 일부 인출이 제한되고, 사유에 해당하지 않으면 계좌를 해지해야 돈을 뺄 수 있습니다. 연금저축은 중도 인출이 상대적으로 자유롭습니다. 같은 900만 원 한도 안에서 어느 계좌에 얼마를 둘지 정할 때 이 차이가 공제율보다 먼저 고려할 항목입니다. 55세 이후 연금으로 나눠 받으면 기타소득세보다 세율이 낮은 연금소득세가 적용되고, 세율은 수령 연령이 높을수록 낮아집니다.
지금 확인할 것은 네 가지입니다. 올해 연금저축과 IRP에 각각 얼마를 넣었는지 계좌별로 세고, 연금저축에만 600만 원을 넘겨 넣고 있다면 남은 금액을 IRP로 돌릴지 판단하고, 총급여가 5,500만 원 근처면 어느 구간인지 확인하고, 홈택스 연말정산 미리보기가 열리면 예상 결정세액을 봅니다. 한도와 공제율의 근거 조문은 소득세법 제59조의3이며, 2026년 1월 1일 시행 법률 기준입니다.
참고한 자료
국가법령정보센터, 「소득세법」 제59조의3(연금계좌세액공제) (2026-01-01 시행본, 2026-09-28 확인) — 원문
국세청, 「근로소득 연금계좌 세액공제」 안내 (2026-09-28 확인) — 원문
관련 글: ISA 계좌 2026 세제개편안, 바뀌는 것과 그대로인 것
본 글은 제도 안내이며 투자 권유가 아닙니다.