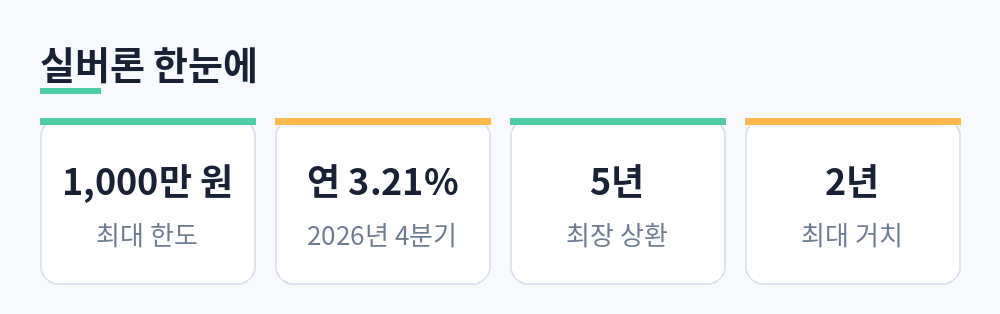
국민연금을 받는 60세 이상이라면 병원비나 전·월세 보증금이 급할 때 국민연금공단에서 최대 1,000만 원을 빌릴 수 있습니다. 정식 이름은 노후긴급자금 대부, 흔히 실버론이라 부르고, 2026년 4분기 이자율은 연 3.21%입니다. 국민연금기금운용위원회는 10월 20일 이 사업 예산을 540억 원에서 625억 원으로 85억 원 늘렸고, 보건복지부는 이로써 연말까지 중단 없이 진행할 수 있게 됐다고 밝혔습니다.
누가, 어디에 쓸 수 있나
대상은 국내에 거주하는 60세 이상 국민연금 수급자입니다(보건복지부 2026-10-20 자료). 공단 안내를 옮긴 보도들을 보면 노령연금뿐 아니라 분할연금, 유족연금, 장애연금(1~3급) 수급자도 포함됩니다. 반대로 연금 지급이 중지된 사람, 이전에 받은 대부금을 다 갚지 않은 사람, 개인회생·파산 뒤 면책이 확정되지 않은 사람은 신청할 수 없습니다.
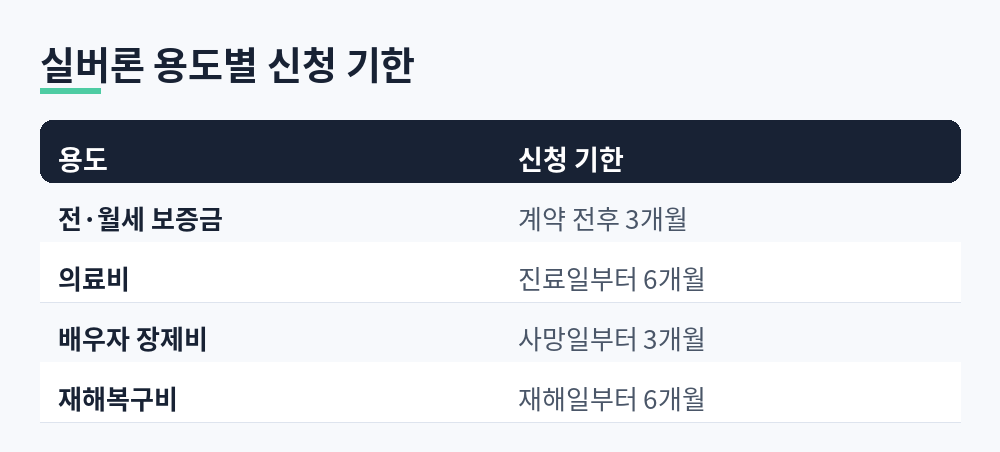
흔한 오해가 두 가지 있습니다. 첫째, 기초연금만 받는 분은 대상이 아닙니다. 실버론은 국민연금기금 사업이라 국민연금 수급자여야 합니다. 둘째, 생활비로는 빌릴 수 없습니다. 용도는 네 가지뿐이고, 용도마다 신청 기한이 있습니다.
| 용도 | 신청 기한 | 준비할 증빙(예) |
|---|---|---|
| 전·월세 보증금 | 신규 계약: 임차 개시일 전후 3개월 이내 / 갱신: 갱신계약일부터 3개월 이내 | 임대차계약서 |
| 의료비 | 진료일(처방일)부터 6개월 이내 | 진료비 계산서·영수증 |
| 배우자 장제비 | 사망일부터 3개월 이내 | 사망진단서 등 |
| 재해복구비 | 재해 발생일 또는 재난지역 선포일부터 6개월 이내 | 피해사실 확인서 |
용도 네 가지는 보건복지부 자료, 신청 기한과 증빙은 공단 기준을 전한 SBS Biz(2026-03-18)·브라보마이라이프(2025-07-03) 보도 기준입니다. 서류는 용도와 상황에 따라 더 필요할 수 있어 공단 상담(☎1355)으로 미리 목록을 받는 편이 확실합니다.
한도는 연금액으로 정해진다
빌릴 수 있는 금액은 연간 연금 수령액의 2배 이내에서 실제 쓴 비용만큼이고, 최대 1,000만 원입니다. 세 조건 가운데 가장 작은 값이 한도가 됩니다.
- 월 연금 30만 원, 의료비 700만 원 — 연금 기준 한도는 30만 원 × 12개월 × 2 = 720만 원. 실제 비용 700만 원이 더 작으므로 700만 원.
- 월 연금 45만 원, 의료비 500만 원 — 연금 기준 한도는 1,080만 원이지만 상한 1,000만 원, 실제 비용은 500만 원이라 500만 원.
- 월 연금 50만 원, 보증금 증액분 1,500만 원 — 연금 기준 1,200만 원, 상한 1,000만 원이 가장 작아 1,000만 원.
이자율은 고정이 아니라 분기마다 바뀝니다. 5년 만기 국고채 수익률과 예금은행 가중평균 수신금리 중 낮은 쪽에 맞춰 정하고, 2026년 4분기는 연 3.21%입니다. 연체하면 대부 이자율의 2배, 4분기 기준 연 6.42%가 붙습니다. 빌리는 시점의 분기 금리가 적용되므로 신청 직전에 그 분기 이자율을 확인해야 합니다.
상환은 최대 5년 동안 원금을 똑같이 나눠 갚는 방식이고, 거치기간을 최대 2년 둘 수 있습니다. 1,000만 원을 거치 없이 5년에 갚으면 매달 원금만 16만 6,667원씩 나갑니다. 자동이체로 내거나 연금에서 공제할 수 있습니다.
신청은 국민연금공단 지사에서
신청은 전국 국민연금공단 지사에서 받습니다. 연중 상시 접수이지만 예산 안에서 운영되므로, 용도가 생겼으면 기한 안에서도 일찍 움직이는 편이 낫습니다.
부모님이 대상인 집이라면 자녀가 미리 해 둘 수 있는 일이 분명합니다. 진료비 계산서나 임대차계약서 같은 증빙을 모으고, 진료일·계약일부터 3개월 또는 6개월 기한이 얼마나 남았는지 세어 두고, 부모님의 실제 월 연금액으로 한도를 계산해 보는 것입니다. 연금액이 적은 분은 1,000만 원이 아니라 연금 기준 한도가 먼저 걸립니다.
순서로 정리하면 공단 상담(☎1355)으로 용도·서류 확인 → 증빙 준비 → 지사 방문 신청 → 상환 방식(자동이체·연금 공제) 선택입니다.
예산이 떨어지면 접수가 멈춘다
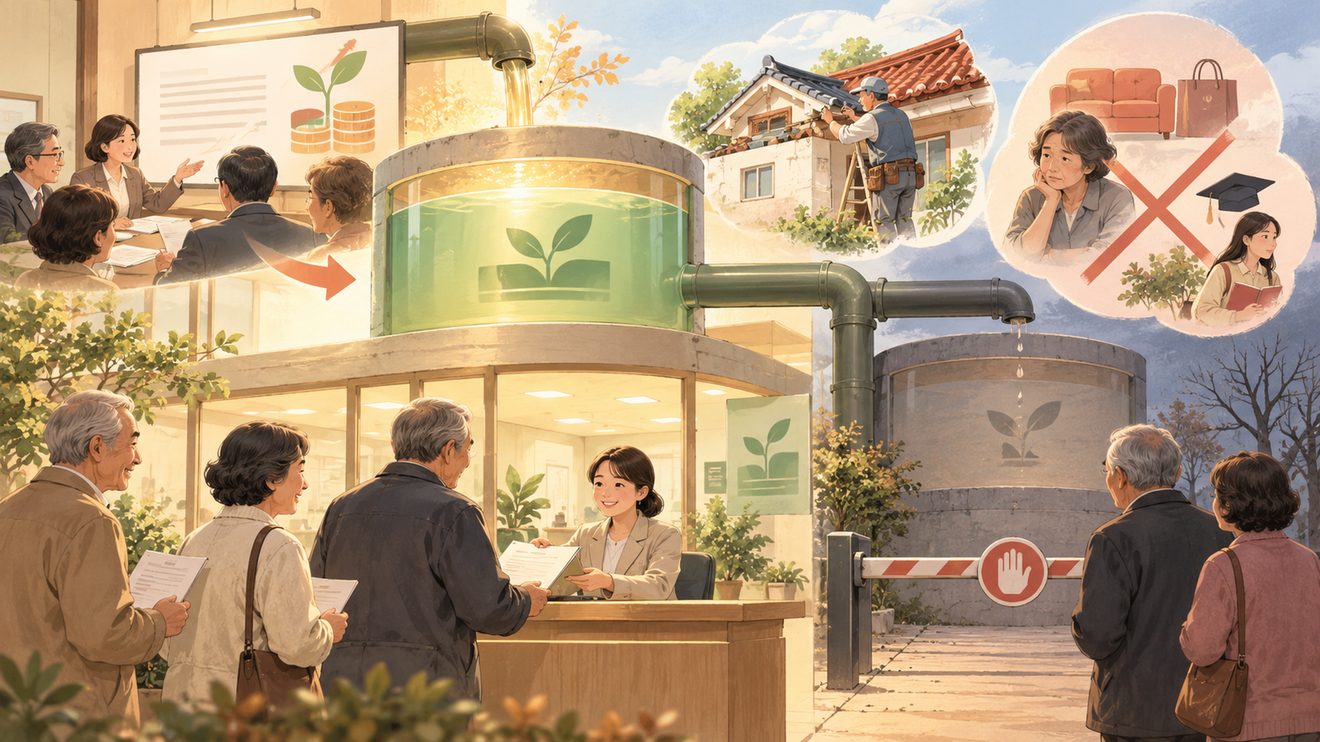
실버론은 기금운용계획에 잡힌 예산만큼만 빌려줍니다. 올해는 10월 20일 기금위가 85억 원을 더 배정해 연말까지 이어갈 수 있게 됐습니다. 예산이 소진되면 그해 신규 접수가 멈출 수 있다는 뜻이기도 합니다. 복지부 자료로는 2012년 시행 이후 2026년 7월까지 11만 5,446명에게 6,297억 원을 빌려줬고, 상환 대상 5,019억 원 가운데 4,984억 원(99.3%)이 상환됐습니다.
이 숫자가 말하는 것은 ‘대부분 갚는다’는 사실까지입니다. 빌릴지 말지는 상환 능력을 기준으로 판단해야 합니다. 원금을 연금에서 공제하면 그 기간 동안 실제 손에 쥐는 연금이 줄어들기 때문입니다.
정리
대상은 국내 거주 60세 이상 국민연금 수급자, 용도는 전·월세 보증금·의료비·배우자 장제비·재해복구비 네 가지, 한도는 연금액 2배 이내 최대 1,000만 원입니다. 2026년 4분기 이자율은 연 3.21%이고 분기마다 바뀝니다. 용도별 신청 기한이 3~6개월이라, 병원비나 계약이 생긴 날짜부터 세어 두는 것이 첫 단계입니다. 이 글은 2026년 10월 21일 기준입니다.
관련 글: 연금 받으면 세금 내나, 771만 원과 1,500만 원 기준 · 부모님 낙상 치료비·치매배상보험 무료, 2027년 대상 판단
본 글은 제도 안내이며 투자 권유가 아닙니다.
참고한 자료
보건복지부, 「제7차 국민연금기금운용위원회 개최」 보도자료 및 붙임 「노후긴급자금 대부사업(실버론) 개요」 (2026-10-20) — 원문
법제처 국가법령정보센터, 「국민연금법 시행령」 제31조제1항제4호(생활 안정을 위한 자금의 대여) (2026-10-21 확인) — 원문
SBS Biz, 「”갑자기 1천만원 목돈 필요한데”…국민연금 실버론 아시나요?」 (2026-03-18, 보도 기준) — 원문
브라보마이라이프, 「국민연금 실버론 3분기 이자율 소폭 하락」 (2025-07-03, 보도 기준) — 원문
브라보마이라이프, 「국민연금 받는다면, 급할 때 1000만 원까지 빌릴 수 있다」 (2026-06-18, 보도 기준) — 원문