은퇴한 부모님을 직장가입자인 자녀 밑에 피부양자로 올려 둔 집이라면, 부모님 연금이 늘거나 사시는 집 공시가격이 오른 해에 자격이 그대로인지 한 번은 따져 봐야 합니다. 피부양자는 보험료를 내지 않고 급여를 받는 자격이라 기준을 하나만 벗어나도 지역가입자로 바뀌고, 그해부터 소득과 재산을 반영한 보험료 고지서가 새로 나옵니다. 2026년 9월 기준 국민건강보험법 시행규칙 기준으로 상황별 결론을 먼저 적고, 그 뒤에 기준과 계산을 풉니다.
상황별로 먼저 결론을 내리면 이렇습니다
- 연금·이자 합쳐 연 2천만 원 이하, 집 재산세 과세표준 5억 4천만 원 이하 — 유지됩니다. 가장 흔한 경우입니다.
- 소득은 그대로인데 과세표준이 5억 4천만 원을 넘은 해 — 허용 소득이 1천만 원으로 줄어듭니다. 연금이 1천만 원을 넘으면 그해 자격을 잃습니다.
- 과세표준이 9억 원을 넘은 경우 — 소득이 0이어도 인정되지 않습니다.
- 사업자등록을 내고 소득이 조금이라도 생긴 경우 — 합산액과 무관하게 자격이 없습니다.
- 주택임대소득이 있는 경우 — 금액·사업자등록 여부와 무관하게 제외됩니다.
- 형제·자매를 올리려는 경우 — 원칙적으로 안 되고, 예외 요건에 들 때만 됩니다.
외벌이 직장가입자 집이라면 소득이 없는 배우자와 자녀는 소득·재산요건에서 걸릴 일이 드물고, 문제는 대개 부모님 쪽에서 생깁니다. 위 여섯 줄 중 부모님 상황에 맞는 줄을 찾았다면, 아래에서 그 기준이 어디서 나오는지 확인하면 됩니다.
기준은 어디에 적혀 있나
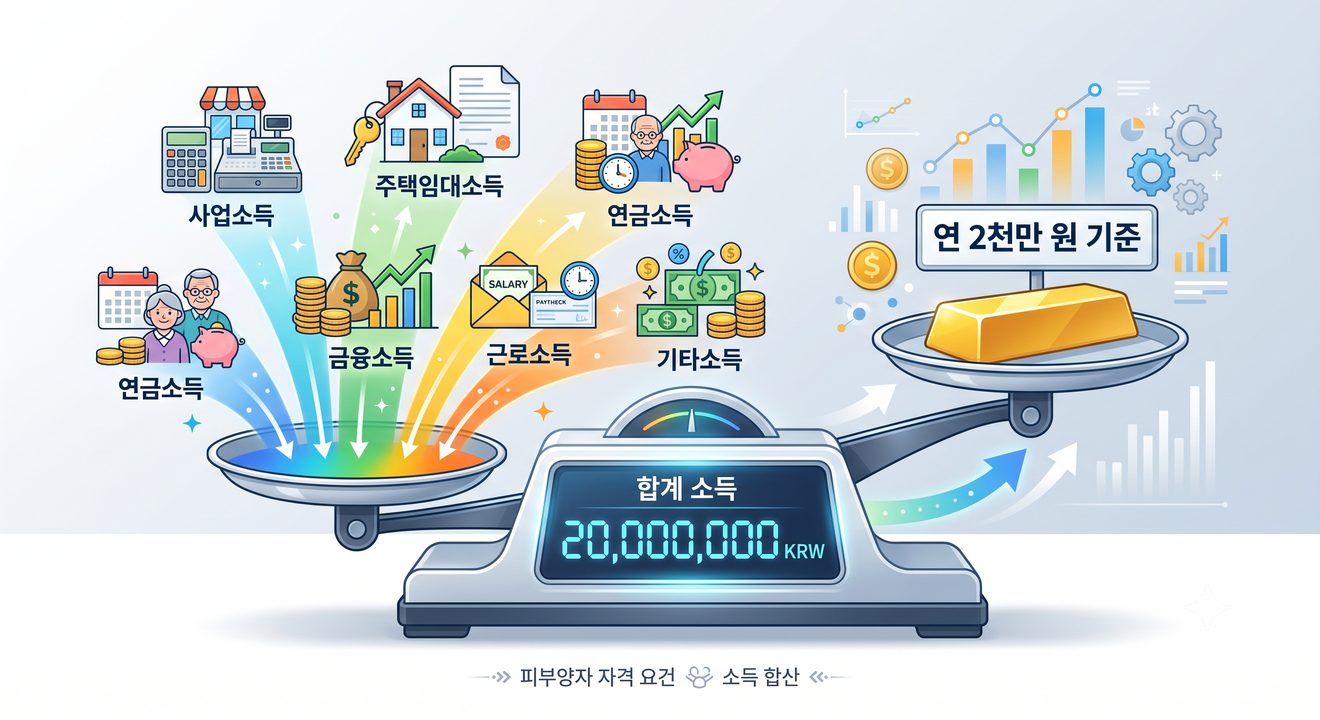
국민건강보험법 시행규칙이 피부양자 요건을 두 갈래로 정합니다. 별표 1이 가입자와의 관계에 따른 부양요건, 별표 1의2가 소득·재산요건입니다. 셋 중 하나라도 빠지면 자격이 없습니다.
- 부양요건 — 배우자, 직계존속, 직계비속, 형제·자매 등 관계별로 동거 여부에 따라 인정 범위가 다릅니다.
- 소득요건 — 소득 종류별 한도와 합산 한도를 함께 봅니다.
- 재산요건 — 재산세 과세표준 구간에 따라 허용되는 소득 한도가 달라집니다.
소득요건은 합산 한도 하나로 끝나지 않습니다. 사업소득과 주택임대소득에는 별도 규정이 붙어 있고, 두 기준은 선택이 아니라 동시에 적용됩니다.
| 항목 | 기준 |
|---|---|
| 소득 합계 | 사업·금융·연금·기타·근로소득 합산 연 2천만 원 이하 |
| 사업소득 (사업자등록 있음) | 사업소득이 없어야 함 |
| 사업소득 (사업자등록 없음) | 연 500만 원 이하 |
| 주택임대소득 | 있으면 사업자등록 여부와 무관하게 제외 |
흔히 잘못 아는 것이 “2천만 원만 안 넘으면 된다” 입니다. 사업자등록을 낸 부모님이 소득 몇십만 원을 신고했다면 합산액이 한참 아래라도 자격이 없습니다. 반대로 사업자등록만 있고 그해 사업소득이 발생하지 않았다면 소득요건 자체는 충족합니다. 사업자등록 없이 프리랜서로 일하는 경우 사업소득 500만 원이 선인데, 이 안에 있어도 다른 소득과 합쳐 2천만 원을 넘으면 역시 탈락입니다.
재산은 시세가 아니라 과세표준으로 본다
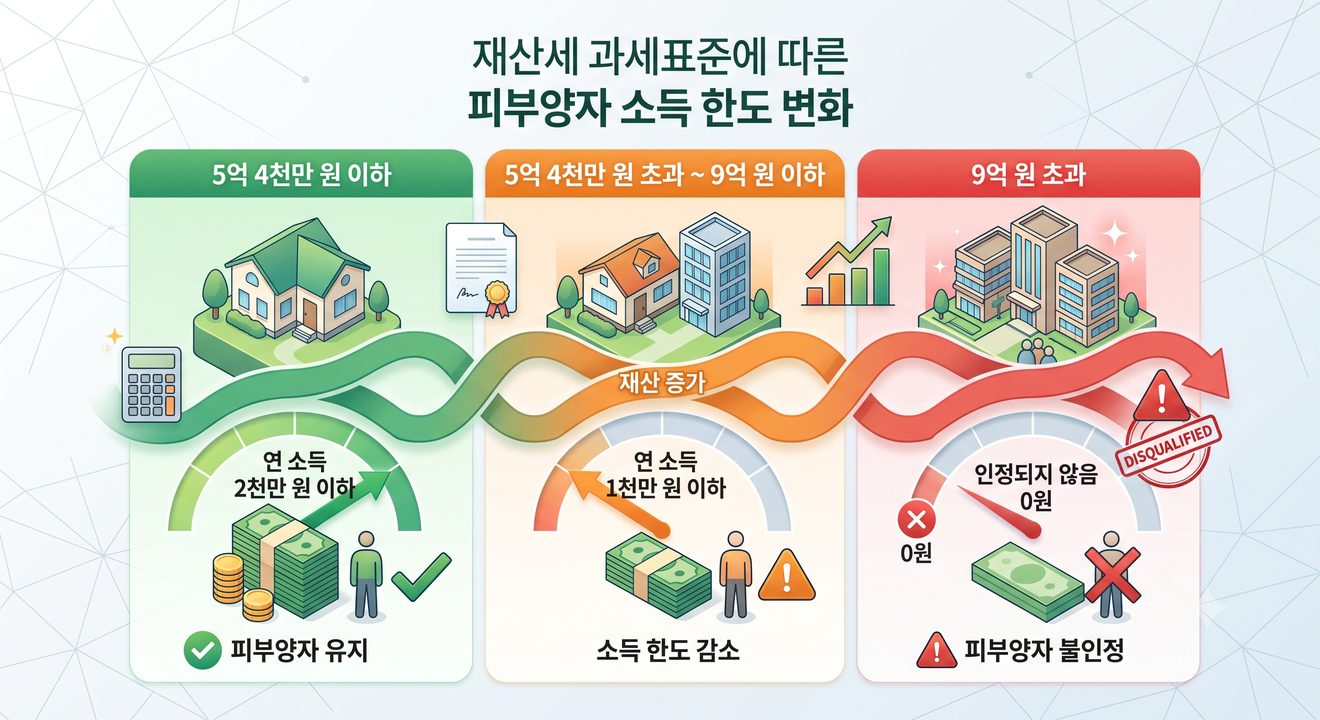
재산요건의 기준값은 재산세 과세표준입니다. 시세도, 공시가격도 아닙니다. 재산이 많을수록 허용되는 소득이 줄어드는 구조입니다.
| 재산세 과세표준 | 필요한 소득 조건 |
|---|---|
| 5억 4천만 원 이하 | 연 소득 2천만 원 이하 |
| 5억 4천만 원 초과 ~ 9억 원 이하 | 연 소득 1천만 원 이하 |
| 9억 원 초과 | 인정되지 않음 |
과세표준은 공시가격에 공정시장가액비율을 적용해 산출하므로 공시가격보다 낮게 나옵니다. 부모님 집 공시가격이 6억 원이라고 해서 바로 “5억 4천만 원 초과 구간” 으로 단정하면 틀립니다. 매년 나오는 재산세 고지서에 적힌 과세표준을 봐야 하고, 지방자치단체 세무 부서에서도 확인할 수 있습니다.
숫자를 넣어 보면 어디서 갈리나
부모님 두 분 소득이 국민연금 연 1,500만 원, 예금 이자 연 300만 원이라고 가정하면 합산 1,800만 원입니다. 집 과세표준이 5억 원이면 2천만 원 한도 안이라 유지됩니다. 같은 소득에 과세표준이 6억 원으로 오르면 한도가 1천만 원으로 내려가 1,800만 원은 초과이고, 그해 자격을 잃습니다. 소득은 한 푼도 늘지 않았는데 집값 평가만으로 결과가 바뀌는 지점이 여기입니다.
반대 경우도 있습니다. 과세표준 6억 원인 집에 살면서 연금이 연 900만 원뿐이라면 1천만 원 한도 안이라 유지됩니다. 재산 구간과 소득 한도를 따로따로 보지 말고 짝으로 봐야 하는 이유입니다. 월급쟁이 입장에서 부모님 자격이 사라지면 지역가입자 보험료가 매달 새로 나가므로, 이 계산은 한 해 가계 지출에 바로 붙는 문제입니다.
예외와 시차, 그리고 되돌리는 길
형제·자매는 원칙적으로 인정되지 않습니다. 30세 미만이거나 65세 이상인 경우, 장애인, 국가유공자·보훈보상대상자로서 상이등급 판정을 받은 경우에만 제한적으로 인정되고, 이때 적용되는 재산 기준은 다른 관계와 다릅니다. 형제·자매는 표에 대입하지 말고 공단에 개별 확인해야 합니다.
시차도 예외처럼 작동합니다. 소득은 신고된 자료로 판단하고, 국세청 자료가 공단에 넘어오는 시점에 맞춰 매년 자격을 재조정합니다. 그래서 소득이 늘어난 해와 자격이 바뀌는 시점 사이에 간격이 생기고, 은퇴 뒤 연금이 늘거나 상속으로 재산이 늘어난 해에 뒤늦게 고지서를 받는 일이 생깁니다. 자격이 바뀌는 시점은 본인이 고르지 않고 공단이 자료를 반영해 정합니다.
자격을 잃었다가 소득이 줄거나 재산이 기준 아래로 내려가면 취득 신고로 피부양자로 돌아갈 수 있습니다. 자동으로 되돌아가지 않는 경우가 있으므로 요건을 다시 갖췄다면 직접 확인해야 합니다. 국민건강보험공단의 피부양자 취득 가능여부 확인 모의계산에 소득과 과세표준을 넣어 보면 미리 결과를 볼 수 있고, 취득·상실 신고도 공단에서 처리합니다. 부모님 재산세 고지서를 받으면 거기 적힌 과세표준을 그대로 이 모의계산에 넣어 보는 것이 가장 정확한 확인 방법입니다. 기준 금액은 시행규칙 개정으로 바뀔 수 있으니 매년 원문을 다시 확인해야 합니다.
참고한 자료
법제처 국가법령정보센터, 「국민건강보험법 시행규칙」 별표 1의2 피부양자 자격의 인정기준 중 소득 및 재산요건 (2026-09-28 확인) — 원문
국민건강보험공단, 「피부양자 취득 가능여부 확인」 모의계산 (2026-09-28 확인) — 원문
건강보험 제도의 다른 변화는 2027년 건강보험료율 동결, 보장은 이렇게 바뀝니다에서, 노후 소득 계산은 국민연금 예상 수령액 조회 방법과 2026년 달라진 점에서 확인할 수 있습니다.